Subventions pour l'achat d'équipement
Machine-outil, ligne de production, équipement de manutention, matériel informatique, progiciel de gestion : l'acquisition d'un actif de production ouvre droit à un crédit d'impôt à l'investissement et, selon le projet, à une subvention. Les deux se cumulent, dans un ordre précis.
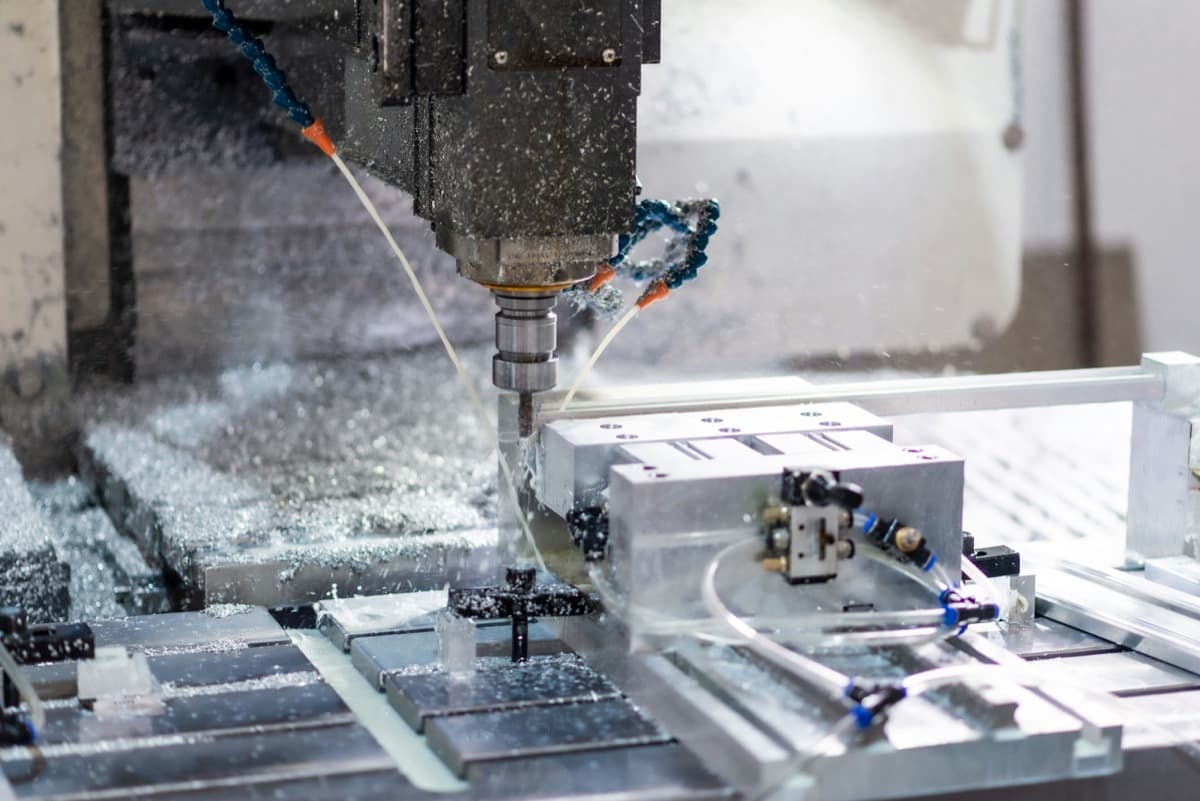
- Matériel de fabrication et de transformation
- Matériel informatique et progiciels de gestion
- Équipement lié à un projet d'agrandissement
Comment se finance l'achat d'équipement
L'achat d'équipement se finance par deux mécanismes qui n'ont ni les mêmes règles ni le même calendrier. Le crédit d'impôt à l'investissement porte sur le COÛT DU BIEN : il se calcule sur la facture, se réclame avec la déclaration fiscale et est dû dès lors que le matériel figure parmi les catégories admissibles. Au Québec, le C3i couvre de 15 % à 25 % du coût du matériel de fabrication, du matériel informatique et des progiciels de gestion, et il est pleinement remboursable depuis les années d'imposition commençant après le 31 décembre 2023 — une entreprise sans impôt à payer touche donc le montant en argent. La subvention, elle, porte sur un PROJET dont l'équipement n'est qu'un poste : elle se demande avant l'achat, se décide sur dossier, et son enveloppe est finie.
- 01
L'ordre de dépôt change le montant net
Une subvention encaissée sur l'achat vient réduire le coût du bien sur lequel le crédit à l'investissement se calcule. Ce n'est pas une interdiction de cumul, c'est un effet d'assiette — mais il se chiffre, et il se planifie avant de signer plutôt qu'après.
- 02
Toutes les machines ne sont pas dans la même catégorie
L'admissibilité d'un crédit à l'investissement se joue sur la catégorie fiscale du bien et, parfois, sur son usage. Un même équipement peut être admissible dans une activité et pas dans une autre. C'est la vérification qui précède toute estimation sérieuse.
- 03
L'intégration peut relever de la R&D
L'achat n'est pas de la R&D. Mais adapter l'équipement à une pièce, une matière ou une cadence pour lesquelles il n'était pas conçu, en procédant par essais, l'est souvent. Ces heures d'ingénierie et de mise au point relèvent alors de la RS&DE, en plus du crédit à l'investissement sur le bien lui-même.
Principaux programmes pour l'achat d'équipement
Du crédit d'impôt général aux enveloppes sectorielles. Chaque fiche détaille les biens admissibles, les taux et le moment où la demande doit être déposée.
- Revenu Québec
C3i
Crédit d'impôt à l'investissement et à l'innovation sur l'acquisition de matériel de fabrication, de matériel informatique et de progiciels de gestion.
De 15 % à 25 %du coût des biens acquis - Investissement Québec
ESSOR 1C
Aide au diagnostic et à l'étude préalable d'un projet d'investissement, avant l'engagement des dépenses d'équipement.
Jusqu'à 50 000 $pour le volet diagnostic - Agriculture et Agroalimentaire Canada
Agri-innover
Financement de l'adoption de technologies et d'équipements nouveaux dans les entreprises agricoles et agroalimentaires.
Jusqu'à 5 000 000 $par projet admissible - Ressources naturelles Canada
ITIF
Investissement en capital dans les équipements et procédés nouveaux des usines de transformation du bois et des produits forestiers.
Jusqu'à 10 M$en capital par projet - Ministère de l'Économie, de l'Innovation et de l'Énergie
Primo-adoptants
Appel de projets soutenant les premières entreprises à adopter une technologie innovante développée au Québec.
Jusqu'à 75 000 $par projet retenu
Le piège de ce thème tient en une date. Les subventions excluent les dépenses engagées avant le dépôt de la demande, et un bon de commande signé constitue un engagement. Une entreprise qui découvre les programmes après avoir commandé conserve généralement son crédit d'impôt à l'investissement — qui se réclame après coup — mais a définitivement perdu la part subvention.
Questions fréquentes
Oui, mais la voie principale est un crédit d'impôt plutôt qu'une subvention. Le C3i, administré par Revenu Québec, couvre de 15 % à 25 % du coût du matériel de fabrication, du matériel informatique et des progiciels de gestion. Il se réclame avec la déclaration fiscale, sans appel de projets, et il est pleinement remboursable pour les années d'imposition commençant après le 31 décembre 2023 : une entreprise déficitaire encaisse donc le montant. Des subventions existent en parallèle, mais elles financent un projet d'investissement dans son ensemble et doivent être demandées avant l'achat.
L'admissibilité dépend de la catégorie fiscale du bien et de l'usage qui en est fait. Le C3i vise principalement le matériel de fabrication et de transformation, le matériel informatique et les progiciels de gestion acquis pour être utilisés dans une activité admissible au Québec. Un équipement d'occasion, un bien loué plutôt qu'acquis, ou un actif utilisé hors de la province sortent généralement du champ. La vérification se fait bien par bien, sur la facture — c'est ce qui précède toute estimation, et ce qui rend une estimation faite « au téléphone » peu fiable.
Oui, le cumul est permis. Ce qui change, c'est le montant net : une aide gouvernementale reçue sur l'achat réduit le coût du bien sur lequel le crédit à l'investissement se calcule. L'effet est arithmétique et prévisible, donc planifiable. Dans la plupart des projets, l'arbitrage consiste à comparer deux scénarios chiffrés — subvention plus crédit réduit, ou crédit plein sans subvention — avant de déposer quoi que ce soit, et non après avoir reçu la première réponse.
Pour la subvention, oui dans la quasi-totalité des cas : les dépenses engagées avant la date de dépôt sont exclues, et un bon de commande signé constitue un engagement. Pour le crédit d'impôt à l'investissement, non : il se réclame après coup, avec la déclaration fiscale de l'exercice au cours duquel le bien a été acquis, et des déclarations passées peuvent parfois être modifiées dans les délais prévus par la loi. C'est la première chose à vérifier — il reste presque toujours quelque chose à récupérer sur un achat déjà réalisé.
Elles relèvent d'un autre programme. Le crédit à l'investissement porte sur le coût du bien ; les heures passées à adapter la machine à une pièce, une matière ou une cadence pour lesquelles elle n'était pas conçue relèvent, elles, de la RS&DE — à condition qu'il y ait eu une véritable incertitude technologique et que le travail ait procédé par essais. C'est la part la plus souvent perdue d'un projet d'équipement : la facture est réclamée, l'ingénierie qui l'a rendue utilisable ne l'est pas.
Nous examinons le plan d'investissement avant la signature, nous vérifions l'admissibilité bien par bien, et nous fixons l'ordre des dépôts pour que la subvention n'ampute pas le crédit. Sur un achat déjà réalisé, nous cherchons ce qui reste récupérable du côté fiscal.